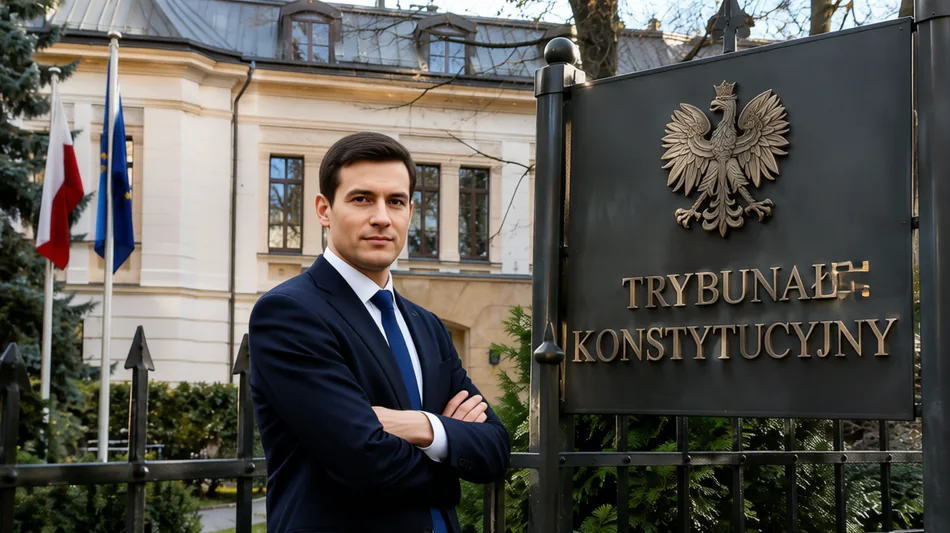
Rola Trybunału Konstytucyjnego w ochronie praw przedsiębiorców

 London
 9 °C

 Manchester
 9 °C
 Glasgow
 6 °C
 Dublin
11 °C
 Belfast
 10 °C
 Washington
 6 °C
 Denver
 9 °C
 Atlanta
7 °C
 Dallas
16 °C
 Houston Texas
15 °C
 New Orleans
17 °C
 El Paso
7 °C
 Phoenix
19 °C
 Los Angeles
20 °C
San Diego
17 °C
San Francisco
14 °C
Chicago
8 °C
Minneapolis
4 °C
Seattle
10 °C
Portland
13 °C
Salt Lake City
9 °C
Las Vegas
14 °C
Miami
25 °C
Jacksonville
13 °C
San Antonio
15 °C
Bermuda
22 °C
Nassau
 8 °C
Iqaluit
 -1 °C
Yellowknife
-3 °C
Anchorage
2 °C
Fairbanks
-2 °C
Barrow
-11 °C
Calgary
4 °C
Edmonton
5 °C
Winnipeg
-1 °C
Goose Bay
6 °C
Halifax
5 °C
Boston
6 °C
Ottawa
 5 °C
Toronto
8 °C
Detroit
8 °C
Cleveland
7 °C
New York
9 °C
Baltimore
7 °C
Philadelphia
 7 °C
Nuuk (Godthåb)
1 °C
Hong Kong
20 °C
Singapore
27 °C
Melbourne
19 °C
Canberra
13 °C
Adelaide
17 °C
Darwin
29 °C
Perth
24 °C
Fort Worth
15 °C
Honolulu
24 °C
Sydney
18 °C
Johannesburg
27 °C
Dubai
33 °C
Mumbai
33 °C
Zürich
15 °C
Tokyo
10 °C
Seoul
7 °C
Delhi
29 °C
Beijing
9 °C
Riyadh
24 °C
Prague
6 °C
Pennsylvania
5 °C
Valletta
24 °C
Manama
27 °C
Warsaw
2 °C
Stockholm
6 °C
W obliczu politycznych sporów wokół składu Trybunału Konstytucyjnego, eksperci zwracają uwagę na jego fundamentalną rolę dla polskiej gospodarki. Instytucja ta stanowi kluczowy mechanizm ochrony praw przedsiębiorców przed nieprzewidywalnymi działaniami administracji i legislacji.
Wokół Trybunału Konstytucyjnego ponownie narasta napięcie polityczne. Wydarzenia z nocy z 30 na 31 października 2026 roku zostały przez część polityków określone mianem zamachu stanu. Spór dotyczy składu sądu, legalności podejmowanych działań oraz sposobu przywrócenia prawidłowego funkcjonowania instytucji. Konflikt ten ewoluował w walkę o wpływy polityczne, wywołując jednocześnie pytanie o rzeczywistą wartość Trybunału dla sektora biznesowego.
Rada Przedsiębiorczości wystąpiła z apelem ostrzegającym przed konsekwencjami długotrwałego kryzysu wokół TK. Organizacja wskazuje, że niepewność prawna może osłabić zaufanie inwestorów do Polski, podnieść koszt pozyskiwania kapitału oraz ograniczyć poziom inwestycji. Choć te prognozy wydają się oczywiste dla analityków, przeciętny przedsiębiorca na co dzień koncentruje się na innych aspektach działalności: wysokości płaconych podatków, dostępności finansowania oraz ryzyku zakwestionowania przez państwo wcześniejszych decyzji biznesowych. To właśnie w tym obszarze Trybunał Konstytucyjny odgrywa kluczową rolę jako ostatnia linia obrony przed nadmierną ingerencją władzy.
Historia orzecznictwa Trybunału wskazuje na konkretne przypadki, w których instytucja ta chroniła przedsiębiorców przed nieprecyzyjnymi przepisami. W 2004 roku, w sprawie K 4/03, Trybunał uznał za niezgodną z Konstytucją regulację zawartą w art. 24b §1 Ordynacji podatkowej. Przepis ten pozwalał organom podatkowym pomijać skutki prawne czynności, jeśli nie można było oczekiwać z nich innych istotnych korzyści niż podatkowe. Trybunał wskazał, że taka konstrukcja stwarza ryzyko kwestionowania legalnych działań zmierzających do optymalizacji obciążeń. Wyrok ten wysłał wyraźny sygnał, iż przeciwdziałanie unikaniu opodatkowania nie usprawiedliwia stanowienia prawa niejasnego, a przedsiębiorcy muszą mieć możliwość przewidywania konsekwencji swoich działań.
Kolejnym istotnym precedensem jest wyrok P 30/11 z 2012 roku, dotyczący przedawnienia zobowiązań podatkowych. Przepisy umożliwiały zawieszenie biegu przedawnienia wskutek wszczęcia postępowania karnoskarbowego, nawet jeśli podatnik nie został o tym poinformowany przed upływem terminu. Trybunał uznał taki mechanizm za niekonstytucyjny w zakresie, w jakim brak informacji o postępowaniu uniemożliwiał podatnikowi reagowanie. Decyzja ta ograniczyła możliwość wykorzystywania niejawnego wszczęcia postępowań do zawieszania przedawnienia, co miało istotne znaczenie dla bezpieczeństwa obrotu gospodarczego.
W sprawie SK 40/12 z 2013 roku Trybunał zakwestionował przepis wyłączający przedawnienie zobowiązań podatkowych zabezpieczonych hipoteką. Chodziło o art. 70 §6 Ordynacji podatkowej w brzmieniu obowiązującym do końca 2002 roku. Sąd uznał, że zróżnicowanie sytuacji podatników narusza konstytucyjną zasadę równej ochrony praw majątkowych, wyznaczając granice szczególnego traktowania zobowiązań zabezpieczonych na nieruchomościach.
Warto również przywołać wyrok P 45/12 z 2015 roku dotyczący bankowych tytułów egzekucyjnych. Przez lata banki korzystały z przywileju pozwalającego na uzyskanie tytułu wykonawczego bez wcześniejszego merytorycznego rozpoznania sprawy przez sąd. Trybunał uznał przepisy stanowiące podstawę tego mechanizmu za sprzeczne z zasadą równości, odraczając utratę ich mocy.
Powołane orzeczenia pokazują, że zadaniem Trybunału jest kontrolowanie zgodności prawa z Konstytucją i wyznaczanie granic ingerencji państwa w prawa obywateli. Niezależność sądów ma konkretną wartość gospodarczą, zapewniając przedsiębiorcom pewność, że w sporze z administracją rozstrzygane będą przepisy prawa, a nie oczekiwania polityczne. Utrata niezależności wymiaru sprawiedliwości zwiększa ryzyko prowadzenia działalności gospodarczej, nawet przy korzystnych warunkach ekonomicznych. Dla biznesu kluczowe jest zapewnienie realnej możliwości dochodzenia konstytucyjności przepisów naruszających prawa przedsiębiorców, co wymaga Trybunału niezależnego od bieżących interesów politycznych.
I.Wroblewski--GL