Berlin
 6 °C

 München
 Hamburg
 2 °C
 Düsseldorf
 9 °C
 Frankfurt am Main
 Potsdam
 6 °C
 Leipzig
 9 °C
 Dortmund
 Hannover
 Köln
 Kiel
 Bremen
 Flensburg
 -1 °C
 Rostock
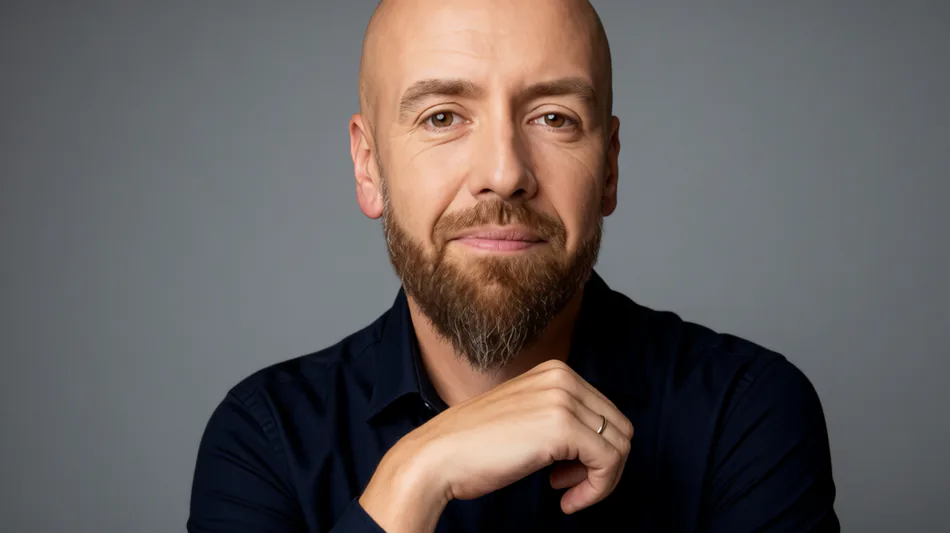
Darek Maciołek o strategii BNP Paribas: Marka jako przewaga konkurencyjna

Darek Maciołek, dyrektor ds. marketingu Banku BNP Paribas, podkreśla, że w sektorze bankowym to marka, a nie sama technologia, stanowi kluczową przewagę konkurencyjną. W wywiadzie omawia strategię „banku dobrych decyzji”, współpracę z ambasadorem Andrzejem Bargielem oraz wyzwania związane z hiperpersonalizacją usług w erze sztucznej inteligencji.
Darek Maciołek, dyrektor ds. marketingu (CMO) Banku BNP Paribas, wskazuje, że w dzisiejszym sektorze finansowym to marka pozostaje najważniejszym elementem budującym długoterminową przewagę konkurencyjną. W przeciwieństwie do technologii, która ewoluuje niezwykle szybko i staje się dostępna dla konkurencji w ciągu kilku miesięcy, wizerunek instytucji wymaga lat pracy, by zyskać trwałe miejsce w świadomości klientów.
Maciołek wyjaśnia, że obecne podejście Banku BNP Paribas opiera się na idei „banku dobrych decyzji”. Hasło przewodnie tej strategii brzmi: „Zdecyduj. Zaplanuj. Zrealizuj.”. Koncept ten zakłada, że bank nie tylko dostarcza narzędzia do podejmowania decyzji o przyszłości, inwestycjach czy bezpieczeństwie finansowym, ale sam również podejmuje kluczowe wybory strategiczne, takie jak wspieranie celów ESG (środowisko, społeczeństwo, zarządzanie) czy wycofywanie się z finansowania sektorów szkodliwych dla środowiska.
Wizję mądrej decyzji i odważnego działania bank ilustruje poprzez współpracę ze swoim ambasadorem, skialpinistą Andrzejem Bargielem. Maciołek przytacza przykład, w którym zespół Bargiela zrezygnował z ataku szczytowego na Dhaulagiri ze względu na dramatyczne warunki pogodowe, w tym cyklon i trzęsienia ziemi. Ta rezygnacja została przedstawiona jako kwintesencja rozsądku i dobrej decyzji – podobnie jak w biznesie, gdzie odwaga musi być połączona z oceną ryzyka.
– W górach jest jak w biznesie i życiu: ważne jest zaufanie i partner, na którym można polegać. Rzetelny i wspierający – mówi Maciołek. Dodaje, że bank celuje w osoby przedsiębiorcze, zaradne i odważne, określając je mianem „daring builders” (śmiałych budowniczych). Grupa ta nie jest ograniczona wiekowo; obejmuje zarówno pokolenie Z i milenialsów, jak i starsze generacje, rodziny oraz osoby opiekujące się zwierzętami.
Produkty banku mają ewoluować wraz z życiem klientów. Dla młodych osób proponowana jest bankowość mobilna, drobne inwestycje czy popularne wśród tej grupy fundusze ETF. W przypadku rodzin oferowane są zupełnie inne rozwiązania. Mimo zmiany narzędzi, fundamentem marki pozostaje wspieranie w podejmowaniu dobrych decyzji. Jako dowód skuteczności tej strategii Maciołek przywołuje pierwsze miejsce Banku BNP Paribas w rankingu „Przyjazny Bank” tygodnika Newsweek w kategorii bankowości zdalnej.
Rozmówca odrzuca tezę, że banki mogą sztucznie kreować potrzeby u klientów. Uważa, że próba nakłonienia klienta do poczucia potrzeby, której nie ma, jest kosztowna i nieskuteczna. Zamiast tego bank powinien lokalizować dyskomfort klienta – nawet ten nieuświadomiony – i dostarczać rozwiązania go usuwające. Przykładem może być ochrona behawioralna, która wykorzystuje dane o ruchach i sposobie pisania użytkownika do wykrywania nieprawidłowości. Maciołek podkreśla, że zaufanie i bezpieczeństwo to bazowe potrzeby, których nie trzeba kreować, lecz spełniać.
W kontekście rosnącej roli sztucznej inteligencji (AI), machine learningu i data miningu, Maciołek zauważa, że te technologie ułatwiają bankom podejmowanie decyzji o tym, do kogo i kiedy się odezwać. Połączenie danych z AI pozwala na budowanie precyzyjnych grup odbiorców i subkomunikatów idealnie dopasowanych do potrzeb klienta.
Jednocześnie ostrzega przed ryzykiem hiperpersonalizacji. Jeśli klient rzadko korzysta z usług banku, zbyt szczegółowe informacje o nim mogą zostać odebrane negatywnie jako inwazja na prywatność – „dlaczego bank tyle o mnie wie?”. Poziom personalizacji musi być dostosowany do charakteru relacji między bankiem a klientem, podobnie jak w bezpośrednich kontaktach międzyludzkich. Zbyt duża znajomość przy słabej relacji może zakończyć się utratą klienta.
Maciołek przywołuje również przykład startupu, który analizował dane z mediów społecznościowych potencjalnych kredytobiorców pod kątem stylu życia i stabilności zawodowej. Wskazuje, że w takich działaniach należy zachować dużą ostrożność, by personalizacja nie przerodziła się w niezręczność.
W kwestii przyszłej konkurencyjności w sektorze bankowym, dyrektor marketingu BNP Paribas stanowczo twierdzi, że technologia nigdy nie będzie trwałą przewagą. W obecnym tempie innowacji funkcjonalność, która dziś wyróżnia jeden bank, zostanie zaimplementowana przez konkurencję w ciągu trzech do sześciu miesięcy. Dlatego to marka jest decydującym czynnikiem – musi być na tyle silna, by klient wymieniła ją jako jedną z pierwszych trzech marek na rynku, nawet w środku nocy.
– Marka, insight (wgląd), oferta – to trzy elementy skutecznej konkurencji. Z nich marka jest najtrudniejsza, bo nie zrobi się jej w rok czy trzy lata. Ale ona później procentuje – wyjaśnia Maciołek. Dodaje, że marketing nie służy jedynie budowaniu wizerunku dla samego wizerunku, ale jest generatorem wzrostu biznesu, prowadzącym do efektywności realizacji celów strategicznych.
Wartość marki BNP Paribas opiera się na jej historii i skali. Maciołek wskazuje, że jako bank istniejący od 200 lat i numer jeden w Europie pod względem stabilności, instytucja może zaoferować klientom gwarancję bezpieczeństwa, której nie mogą dać mniejsze podmioty. Budowanie wizerunku instytucji stabilnej i zaufanej wymaga jednak większej pracy niż samo podnoszenie poziomu bezpieczeństwa technologicznego, które jest standardem dla wszystkich graczy na rynku.
B.Michalski--GL